
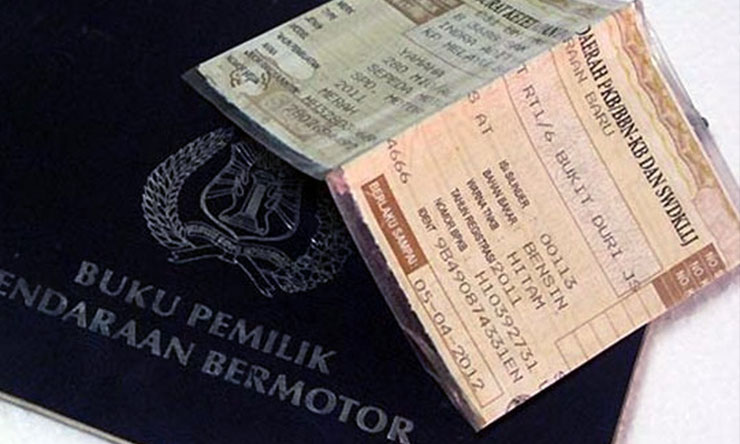
Pajak kendaraan bermotor menjadi salah satu faktor penting yang perlu diperhatikan dalam industri otomotif Indonesia. Bagi konsumen, pajak tidak hanya berkaitan dengan kewajiban tahunan setelah membeli kendaraan, tetapi juga dapat memengaruhi total biaya kepemilikan. Sementara bagi produsen dan dealer, perubahan regulasi perpajakan bisa berpengaruh terhadap harga kendaraan, strategi promosi, pilihan model yang ditawarkan, hingga daya beli masyarakat.
Dalam beberapa tahun terakhir, aturan pajak kendaraan bermotor mengalami penyesuaian, terutama setelah berlakunya Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah atau UU HKPD. Salah satu perubahan penting adalah penerapan opsen Pajak Kendaraan Bermotor (PKB) dan opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) yang mulai diterapkan secara nasional pada 5 Januari 2025.
Mengenal Regulasi Pajak Kendaraan Bermotor di Indonesia
Pajak Kendaraan Bermotor atau PKB merupakan pajak atas kepemilikan dan/atau penguasaan kendaraan bermotor. Dalam kerangka UU HKPD, PKB termasuk pajak provinsi. Besaran pajak yang harus dibayar tidak semata-mata ditentukan oleh harga kendaraan ketika dibeli, tetapi menggunakan dasar pengenaan pajak dan tarif yang ditetapkan melalui peraturan daerah.
UU Nomor 1 Tahun 2022 menetapkan batas tarif PKB untuk kendaraan pertama paling tinggi 1,2%. Sementara untuk kepemilikan kendaraan kedua dan seterusnya, pemerintah daerah dapat menerapkan tarif progresif dengan batas paling tinggi 6%. Khusus daerah yang setingkat provinsi dan tidak terbagi dalam kabupaten/kota otonom, batas tarif kendaraan pertama adalah 2% dan kendaraan kedua serta seterusnya dapat mencapai 10%.
Namun, angka tersebut merupakan batas tarif dalam undang-undang. Tarif aktual yang berlaku bagi pemilik kendaraan ditentukan melalui peraturan daerah masing-masing. Karena itu, besaran pajak kendaraan dapat berbeda antara satu wilayah dengan wilayah lainnya.
Selain PKB, konsumen juga perlu memahami adanya BBNKB atau Bea Balik Nama Kendaraan Bermotor. Pajak ini berkaitan dengan penyerahan hak milik kendaraan karena perjanjian atau peristiwa tertentu. Dalam perkembangan kebijakan terbaru, struktur pajak daerah juga mengenal opsen yang menjadi salah satu bagian penting dalam sistem perpajakan kendaraan.
Perubahan tersebut bertujuan memperkuat hubungan fiskal antara pemerintah provinsi dan kabupaten/kota. Pemerintah menjelaskan bahwa opsen ditujukan untuk meningkatkan sinergi dalam pemungutan pajak, termasuk PKB dan BBNKB.
Apa Itu Opsen PKB dan Mengapa Berpengaruh pada Konsumen?
Opsen adalah pungutan tambahan pajak berdasarkan persentase tertentu. Untuk kendaraan bermotor, terdapat Opsen PKB dan Opsen BBNKB yang dikenakan oleh pemerintah kabupaten/kota atas pajak terkait. Berdasarkan ketentuan UU HKPD dan PP Nomor 35 Tahun 2023, tarif opsen PKB dan opsen BBNKB ditetapkan sebesar 66% dari pokok pajak yang menjadi dasar perhitungan.
Penerapan opsen mulai 5 Januari 2025 menjadi salah satu perubahan penting dalam sistem pajak kendaraan di Indonesia. Pemerintah daerah juga melakukan penyesuaian agar penerapan kebijakan tersebut dapat berjalan melalui sistem administrasi Samsat.
Hal yang perlu dipahami adalah penerapan opsen tidak sesederhana menambahkan angka 66% ke total pajak kendaraan yang sebelumnya dibayar. Mekanisme tersebut merupakan bagian dari desain baru pembagian penerimaan pajak antara provinsi dan kabupaten/kota. PP Nomor 35 Tahun 2023 bahkan menjelaskan bahwa kebijakan opsen dirancang tanpa menambah beban maksimum yang dapat ditanggung wajib pajak dibandingkan ketentuan sebelumnya.
Bagi konsumen, perubahan struktur ini tetap penting untuk dipahami karena nilai yang tercantum dalam dokumen pembayaran kendaraan dapat berubah sesuai dengan kebijakan daerah dan mekanisme pemungutan yang berlaku.
Dalam praktik pembelian mobil baru, konsumen biasanya lebih memperhatikan harga on-the-road atau OTR. Harga tersebut sudah memperhitungkan berbagai komponen yang berkaitan dengan legalitas dan administrasi kendaraan. Karena itu, perubahan regulasi pajak dapat ikut memengaruhi perhitungan harga kendaraan yang ditawarkan dealer.
Dampak Regulasi Pajak terhadap Harga dan Penjualan Mobil
Regulasi pajak memiliki hubungan erat dengan harga kendaraan. Ketika komponen pajak dan biaya terkait kendaraan mengalami perubahan, produsen dan dealer perlu menyesuaikan kalkulasi harga jual. Dampaknya bisa terasa secara langsung maupun tidak langsung.
Pertama, harga on-the-road dapat mengalami penyesuaian. Konsumen umumnya melihat harga OTR sebagai angka utama ketika membandingkan kendaraan. Jika komponen pajak dan biaya administrasi berubah, harga OTR sebuah model juga dapat ikut berubah.
Kedua, daya beli masyarakat dapat terpengaruh. Mobil merupakan barang bernilai tinggi sehingga perubahan beberapa juta rupiah saja dapat membuat konsumen mengubah keputusan pembelian. Konsumen yang sebelumnya berencana membeli mobil baru mungkin memilih model dengan harga lebih rendah, menunda pembelian, atau mempertimbangkan mobil bekas.
Ketiga, strategi promosi dealer bisa berubah. Ketika kondisi pajak membuat harga kendaraan menjadi lebih tinggi, dealer dapat menggunakan berbagai strategi seperti diskon, program trade-in, uang muka ringan, atau paket pembiayaan tertentu untuk menjaga minat calon pembeli.
Keempat, komposisi penjualan berdasarkan segmen dapat berubah. Ketika konsumen semakin sensitif terhadap harga, kendaraan dengan biaya kepemilikan lebih rendah berpotensi menjadi lebih menarik. Mobil keluarga berkapasitas besar, kendaraan kompak, mobil hemat bahan bakar, maupun kendaraan listrik dapat memiliki daya tarik berbeda tergantung struktur pajak dan insentif yang berlaku.
Dampaknya juga tidak selalu negatif bagi industri. Regulasi pajak dapat digunakan sebagai instrumen untuk mengarahkan perilaku konsumen. Pemerintah dapat memberikan perlakuan tertentu kepada kendaraan yang dianggap mendukung efisiensi energi atau pengurangan emisi.
Pengaruh Pajak terhadap Kendaraan Listrik dan Teknologi Ramah Lingkungan
Perkembangan industri otomotif saat ini tidak bisa dilepaskan dari elektrifikasi. Pemerintah Indonesia telah menerapkan berbagai kebijakan perpajakan untuk mendorong penggunaan kendaraan listrik, termasuk kebijakan Pajak Pertambahan Nilai Ditanggung Pemerintah untuk kendaraan listrik tertentu pada tahun anggaran 2025.
Salah satu regulasi yang diterbitkan pada 2025 mengatur kendaraan bermotor listrik berbasis baterai roda empat tertentu dan bus tertentu yang memenuhi kriteria Tingkat Komponen Dalam Negeri atau TKDN agar dapat memanfaatkan fasilitas PPN Ditanggung Pemerintah. Kebijakan tersebut secara eksplisit ditujukan untuk mendorong peralihan dari energi fosil ke energi listrik dan meningkatkan minat beli masyarakat terhadap kendaraan listrik.
Selain PPN, struktur Pajak Penjualan atas Barang Mewah atau PPnBM juga memiliki pengaturan yang mempertimbangkan karakteristik teknologi dan emisi kendaraan. Regulasi PPnBM kendaraan bermotor membedakan sejumlah kategori berdasarkan teknologi, kapasitas mesin, konsumsi bahan bakar, dan tingkat emisi. Beberapa kendaraan berteknologi hybrid dan kendaraan listrik memperoleh perlakuan perpajakan yang berbeda sesuai persyaratan yang ditetapkan.
Kebijakan seperti ini dapat memengaruhi strategi produsen otomotif. Produsen tidak hanya berlomba menghadirkan kendaraan dengan desain menarik dan teknologi modern, tetapi juga perlu memperhatikan bagaimana sebuah model masuk ke dalam kategori perpajakan tertentu.
Bagi konsumen, hal ini membuat harga kendaraan tidak cukup dinilai berdasarkan kapasitas mesin atau fitur. Teknologi penggerak, tingkat efisiensi, emisi, kandungan lokal, serta fasilitas fiskal yang sedang berlaku juga dapat berpengaruh terhadap harga akhir.
Dengan kata lain, regulasi pajak dapat menjadi salah satu faktor yang mempercepat perubahan peta persaingan industri otomotif. Model kendaraan yang mampu memenuhi kriteria insentif pemerintah berpotensi memiliki struktur harga yang lebih menarik dibandingkan kendaraan yang tidak memperoleh fasilitas serupa.
Dampak Regulasi Pajak terhadap Strategi Industri Otomotif
Perubahan pajak kendaraan bermotor juga berdampak pada produsen, distributor, dealer, perusahaan pembiayaan, hingga konsumen. Industri otomotif memiliki rantai bisnis yang panjang sehingga perubahan pada satu komponen biaya dapat memberikan efek berantai.
Bagi produsen, regulasi pajak menjadi salah satu pertimbangan ketika menentukan produk yang akan dipasarkan. Produsen harus menghitung apakah sebuah model mampu bersaing dari sisi harga setelah seluruh komponen pajak diperhitungkan. Hal ini semakin penting ketika konsumen memiliki banyak pilihan kendaraan dengan spesifikasi yang relatif mirip.
Produsen juga dapat mengembangkan kendaraan yang lebih sesuai dengan arah kebijakan pemerintah. Misalnya, pengembangan mobil listrik, hybrid, kendaraan dengan efisiensi bahan bakar lebih baik, serta peningkatan penggunaan komponen lokal dapat menjadi bagian dari strategi jangka panjang.
Sementara bagi dealer, perubahan pajak membutuhkan komunikasi yang jelas kepada calon pembeli. Konsumen sering kali melihat perbedaan antara harga kendaraan di brosur dan harga OTR sebagai sesuatu yang membingungkan. Padahal, harga OTR dipengaruhi oleh berbagai komponen administrasi dan perpajakan.
Dealer perlu menjelaskan rincian biaya dengan transparan agar calon pembeli dapat memahami mengapa harga kendaraan berbeda antara satu daerah dan daerah lainnya. Informasi yang jelas juga dapat mengurangi risiko kesalahpahaman ketika konsumen membandingkan harga kendaraan dari beberapa dealer.
Dari sisi perusahaan pembiayaan, harga kendaraan dan kemampuan konsumen membayar cicilan juga saling berkaitan. Kenaikan harga OTR dapat membuat uang muka dan angsuran berubah, tergantung skema pembiayaan yang digunakan. Karena itu, kebijakan perpajakan secara tidak langsung dapat memengaruhi permintaan kredit kendaraan.
Pada akhirnya, industri otomotif perlu melihat pajak bukan hanya sebagai biaya, tetapi sebagai bagian dari strategi bisnis. Regulasi dapat menjadi tantangan ketika meningkatkan biaya kepemilikan, tetapi juga bisa menjadi peluang bagi perusahaan yang mampu menyesuaikan produk dengan arah kebijakan pemerintah.
Apa yang Perlu Diperhatikan Konsumen Sebelum Membeli Kendaraan?
Calon pembeli sebaiknya tidak hanya terpaku pada harga kendaraan yang tertera dalam iklan. Harga tersebut belum tentu mencerminkan jumlah uang yang harus dikeluarkan sampai kendaraan siap digunakan di jalan.
Sebelum membeli, konsumen sebaiknya meminta simulasi harga OTR terbaru dari dealer. Tanyakan pula komponen apa saja yang sudah termasuk dalam harga tersebut, seperti pajak, biaya administrasi, registrasi, dan komponen lain yang relevan.
Perhatikan juga lokasi kendaraan akan didaftarkan. Karena PKB merupakan pajak daerah dan tarif ditetapkan melalui peraturan daerah, kewajiban pajak dapat berbeda sesuai wilayah. UU HKPD memberikan kerangka nasional, tetapi implementasi tarif tetap membutuhkan peraturan daerah.
Selain harga pembelian, konsumen sebaiknya menghitung total cost of ownership. Biaya tersebut mencakup pajak tahunan, bahan bakar atau listrik, servis berkala, suku cadang, asuransi, serta kemungkinan nilai jual kembali.
Jika sedang membandingkan mobil konvensional dengan mobil listrik atau hybrid, jangan hanya melihat harga pembelian awal. Perhatikan juga fasilitas perpajakan yang sedang berlaku dan syarat untuk mendapatkannya. Insentif pemerintah dapat berubah sesuai tahun anggaran dan kebijakan yang berlaku, sehingga informasi terbaru dari sumber resmi perlu menjadi acuan.
Hal lain yang tidak kalah penting adalah mengecek status pajak kendaraan secara resmi ketika membeli mobil bekas. Pastikan tidak ada tunggakan yang dapat menambah biaya setelah transaksi. Dokumen kendaraan juga perlu diperiksa dengan teliti agar proses balik nama berjalan lancar.
Bagi konsumen yang memiliki lebih dari satu kendaraan, aspek tarif progresif juga perlu diperhatikan. UU HKPD memungkinkan tarif PKB untuk kepemilikan kendaraan kedua dan seterusnya ditetapkan secara progresif, dengan batas tertentu sebagaimana diatur dalam undang-undang.
Kesimpulan
Regulasi pajak kendaraan bermotor memiliki pengaruh besar terhadap industri otomotif karena berkaitan langsung dengan biaya kepemilikan kendaraan dan harga yang dibayar konsumen. Berlakunya UU HKPD dan penerapan opsen PKB serta BBNKB sejak 5 Januari 2025 menjadi bagian penting dari perubahan sistem pajak daerah di Indonesia. Kebijakan tersebut juga mendorong penguatan peran pemerintah kabupaten/kota dalam penerimaan pajak kendaraan.
Dari sisi penjualan, perubahan regulasi dapat memengaruhi harga OTR, daya beli, strategi promosi dealer, pembiayaan, hingga pilihan kendaraan yang diminati masyarakat. Di sisi lain, kebijakan perpajakan juga dapat menjadi alat untuk mendorong kendaraan yang lebih efisien dan ramah lingkungan. Karena aturan pajak kendaraan dapat berbeda berdasarkan wilayah dan jenis kendaraan, konsumen sebaiknya selalu mengecek harga OTR serta ketentuan pajak terbaru sebelum mengambil keputusan pembelian.